四张图表揭示美国货运分流格局的演变
疫情以来,托运人为追求供应链可靠性,大幅调整物流网络,导致货物从大型门户港口分流至中小港口。四张图表展示了这一趋势如何重塑美国港口格局与市场份额。
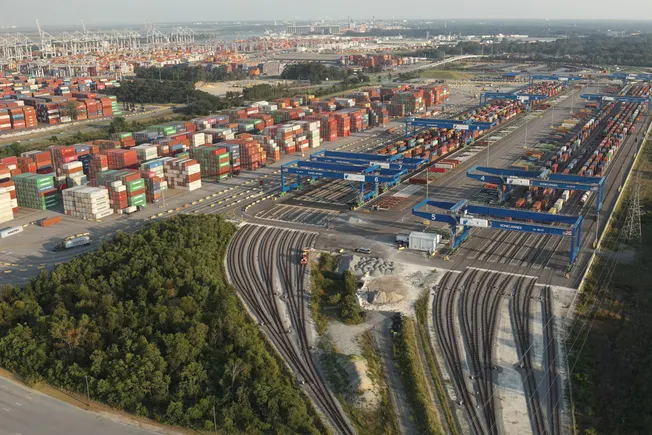
过去几年,为保持货运畅通而付出的巨大努力,已在美国货运流向、港口及房地产数据中留下深刻印记。
自新冠疫情暴发以来,托运人为追求供应链可靠性,已采取重大举措重构物流网络。多年来,许多企业将货物分流,以规避大型门户港口的拥堵或西海岸港口劳工中断的风险。另一些企业则干脆将设施迁至靠近客户和快速增长的人口中心,以降低物流成本。
全国数十个港口受益于上述趋势的叠加。但货物究竟流向了何处?这些趋势是否会持续?带着疑问,我们咨询了多位分析师并查阅了相关数据。
以下是我们了解到的情况。
1. 水涨船高:所有港口均获增长
疫情期间的进口激增,使美国众多港口录得创纪录的年吞吐量。
据Supply Chain Dive收集的数据,截至2021年底,美国前十大集装箱港口处理的TEU(20英尺标准箱)总量较2019年增加680万。这一增量是此前两年(2017年至2019年)增幅(280万TEU)的两倍多。
然而,在疫情进口激增期间,前十大港口的增长并不均衡,如下图所示。
截至2022年底,多数主要港口已实现显著吞吐量增长
佐治亚州是快速增长地区影响港口吞吐量的一个例证。该州的制造业基础、低廉的房地产成本以及便利的承运人区位,帮助其成为物流枢纽。佐治亚港务局执行董事Griffith Lynch今年早些时候对Supply Chain Dive表示:“我们的位置地处东南部中心,是离亚特兰大这一主要都市区最近的港口。我们不仅拥有贯穿东南部的卓越铁路连接,还能深入中西部。”
世邦魏理仕(CBRE)副总裁兼工业与物流研究全球主管James Breeze告诉Supply Chain Dive,美国东南部的许多市场正受益于类似趋势,人口与经济增长正推动进口需求。
“你希望靠近那里,”Breeze说,“你希望尽量节省运输成本。把所有货物进口到洛杉矶,再卡车运到全国各地,成本极其高昂。”
2. 小港口迎来大增长
在吞吐量增加的同时,疫情驱动的进口激增也给托运人带来了一个大问题:拥堵。
美国前十大集装箱港口处理了全国超过80%的货量,其普遍延误迫使托运人和承运人另辟蹊径。航运公司调整船期,部分货主则租用船舶。随着拥堵持续,许多企业也转向距主要港口仅卡车车程的小型门户。
例如,截至2022年初,FedEx Logistics已启动其所谓的“拥堵绕行服务”,将运往洛杉矶以北的怀尼米港(Port of Hueneme)的空箱舱位出售给希望避开圣佩德罗湾港口延误的托运人。
下图映射了2022年增长最快的海港及相关房地产市场,显示其他小型门户,如休斯顿以南的弗里波特港(Port Freeport)和东海岸的费城港,也从货运转移中获益颇丰。
现有市场附近的港口吞吐量增长最快
3. 劳资合同谈判影响西海岸吞吐量
即使在2022年拥堵与需求消退后,货运分流并未放缓,因为许多托运人担忧另一个风险:去年5月开始的西海岸码头工人劳资合同谈判可能带来的中断。
今年早些时候,数十个商业团体在致总统的信函中承认了这一趋势,称在达成协议之前,货物不会回流西海岸。这一趋势,加上拥堵和整体需求变化的影响,促进了其他海岸港口的增长。
但这些增长中有多少是以西海岸港口为代价?
据Descartes的分析,自2021年以来,每年有超过100万TEU的货物从西海岸港口转移,其中大部分流向墨西哥湾沿岸港口。这家供应链解决方案公司还发现,电子产品、家具和机械等特定商品类别在分流货物中占很大比重。
“我们确实认为(墨西哥湾沿岸港口)是最大赢家,”Descartes行业与服务执行副总裁Chris Jones说,“他们并不习惯处理如此大的货量。”
墨西哥湾沿岸港口从货运分流中增长最多
4. 货运转移重塑港口市场份额
过去三年趋势的汇合极大地影响了货运流向,重塑了美国主要港口的市场份额。
一些港口排名迅速上升,包括休斯顿港和南卡罗来纳州港口,它们因吞吐量增加而重要性提升。纽约和新泽西港也是如此,其2022年成为美国第二大集装箱港口,自2019年以来吞吐量增加200万TEU。
相比之下,西海岸港口大多失去了市场份额。
由西北海港联盟代表的西雅图和塔科马港口,以及奥克兰港,是少数在2022年吞吐量低于2019年的港口。而洛杉矶港和长滩港虽然吞吐量有所增长,但其他港口的增长蚕食了它们的合计市场份额。
疫情期间,吞吐量变化使部分港口排名迅速上升
货物会回流吗?
由于洛杉矶港和长滩港是美国最大的港口之一,多位分析师预测,圣佩德罗湾港口可能会逐步收复部分流失的吞吐量。
“改变贸易航线并非易事,”Descartes的Jones说。托运人的分流能力不仅取决于所选港口,还取决于船期和内陆运输(如多式联运能力)。而且,由于许多托运人的供应链是自西向东构建的,他说“切换开关”存在一定惯性。
“肯定会有一定比例回流,”Jones说,“我们关注的是实际回流比例是多少,而且不会一蹴而就。”
同样,CBRE的Breeze表示,洛杉矶港和长滩港将继续在美国供应链中发挥关键作用。
据Supply Chain Dive收集的数据,尽管2022年吞吐量下降,但这两个港口合计处理了美国前十二大港口进口总量的35%。Breeze指出,这两个港口仍是亚洲货物进入美国西南部等快速增长市场最近、最快的门户。
“我们没有看到租户离开洛杉矶然后搬进萨凡纳,”Breeze说,“他们现在需要的是保留洛杉矶的空间,同时在萨凡纳增加第二个空间。这就是我们所说的供应链韧性的一部分。”
C.H. Robinson全球海运服务副总裁Matthew Burgess表示,一旦西海岸港口合同相关中断风险消退,运输高价值或时效敏感货物的托运人最有可能将货量回流至洛杉矶和长滩。
但他也预测,部分分流可能是永久性的,尤其是那些注重成本或货物时效性不强的托运人。
“总体而言,特别是如果货物运往密西西比河以东,成本仍然更低,”Burgess说。