假日库存“宿醉”:零售商加速清仓以迎接旺季
9月底,耐克宣布对库存采取“果断行动”,引发行业震动。数据显示,2022年第二季度零售库存同比激增31%,创十年新高。Target、阿迪达斯、孩之宝等企业纷纷跟进降价清仓。尽管零售商希望在假日季前“清理门户”,但分析师预计库存水平仅会“略微改善”,利润率压力将延续至2023年。
9月下旬,耐克(Nike)加入了众多企业的行列,宣布将就库存问题采取某种“果断行动”。这一措辞在耐克首席财务官马修·弗兰德(Matthew Friend)与分析师的电话会议中被两次提及,而该会议中“库存”一词共出现48次。
弗兰德的表态与其他高管的说法如出一辙。塔吉特(Target)首席执行官布莱恩·康奈尔(Brian Cornell)在8月的分析师电话会议上也提到了“大胆果断的行动”和“果断的路径”,该会议中“库存”一词出现次数更多,达73次。
两位高管所谈论的,都是通过降价促销及其他措施,将消费者不愿购买——至少不愿按公司预期水平或价格购买——的商品清理出运营体系。
根据S&P Capital IQ与FTI Consulting的分析,到2022年第二季度,零售库存较去年同期增长了31%。FTI Consulting企业融资与重组业务全球联席主管迈克尔·艾森班德(Michael Eisenband)近日撰文指出,库存过剩可能是“零售行业景气度可能逆转的最令人不安的信号”。
由于时机敏感,耐克的声明给本已因年初以来汽油、食品和住房价格飙升导致非必需品需求疲软而动荡不安的行业,带来了新一轮冲击。
“耐克的情况相当糟糕,”D.A. Davidson高级研究分析师迈克尔·贝克(Michael Baker)在接受采访时表示,“比我们预想的还要差。”
这些主要企业及其他众多公司的目标,是腾出门店和仓库空间,清除季节性商品或过季商品,以便为假日季重新备货,摆上消费者真正愿意购买的商品。
当前萦绕在假日季头上的最大疑问是:企业的努力能否奏效?库存能否达到“恰到好处”的水平,还是说库存“宿醉”将贯穿整个假日季并延续更久?如果是后者,情况会有多糟?
“零售商库存过剩,他们非常担忧。在供应链面临挑战时,他们下了太多订单。所以现在进入假日季时,他们面对的是堆积如山的库存,而且他们知道经济正在转向,”AlixPartners零售业务总监亚历克莎·德里安斯基(Alexa Driansky)在接受采访时表示,“我认为未来一年将是一场血战。”
“我们仍深陷其中”
根据考恩(Cowen)分析师10月初的一份报告,零售库存已达到“创纪录”和“峰值”水平。推动库存美元价值上升的,既有单位数量的增加,也有采购成本的上升。
分析师补充称,鉴于库存水平,“2023年的毛利率预期过高,因为降价补贴增加、仓储成本上升、高成本库存将计入损益表,且外汇交易压力正在上升。”
“我认为未来一年将是一场血战。”

亚历克莎·德里安斯基
AlixPartners零售业务总监
D.A. Davidson的贝克在9月撰文称,零售商正“淹没在库存中”,库存水平同比上升22%,触及十年高位。更令人担忧的是,近几个季度库存增长与销售增长之间的差距已扩大为鸿沟。贝克在报告中写道,当时利润率应已接近“谷底”。
此后,耐克公布了业绩,给市场带来又一次重击。这家体育用品巨头表示,截至8月31日的季度内,库存增长了65%,而毛利率因降价促销、供应链成本和不利汇率因素下降了220个基点。
不到一个月后,阿迪达斯(Adidas)紧随其后,再次下调了全年销售和利润率指引,部分原因是“自9月初以来西方主要市场需求下降,导致库存显著积压”。该公司补充称,多余库存可能需要在今年剩余时间内进行降价处理。
孩之宝(Hasbro)也遭受了冲击。该公司10月报告称,由于库存积压导致额外成本和降价,其消费品部门营业利润下降了31%。
“大品牌和百货公司都站出来说,‘嘿,我们仍深陷其中,’”FTI Consulting董事总经理马特·加菲尔德(Matt Garfield)在接受采访时表示,“我们已经做了能做的收缩,缩减了订单,取消了订单。但那种压力感依然存在。”
别无选择
去年,许多企业可能在强劲需求和普遍供应链混乱中希望拥有更多库存,但如今,随着需求疲软,高库存水平已无任何益处。
所有应对选项都会以某种方式侵蚀利润。最常见的应对过剩库存的方式可能是降价促销。
毕马威(KPMG)9月发布的一项针对零售高管的调查显示,56%的受访者预计假日季过后将出现库存“宿醉”。其中,52%计划通过清仓销售来消化过剩库存,48%计划削减进货量并逐步降低库存,41%计划进行降价清售或将商品退回供应商。另有24%表示计划将库存出售给清算商和折扣零售商。
埃森哲(Accenture)10月发布的零售高管调查发现,几乎所有受访者(99%)表示已将增加促销活动纳入假日计划。另有35%表示,其公司正在大幅打折或采取其他措施以清除过剩库存。
“那些库存过剩的零售商别无选择,只能要么今年大幅打折清仓并承受利润损失,要么将库存打包存放、留待明年,”德里安斯基表示。
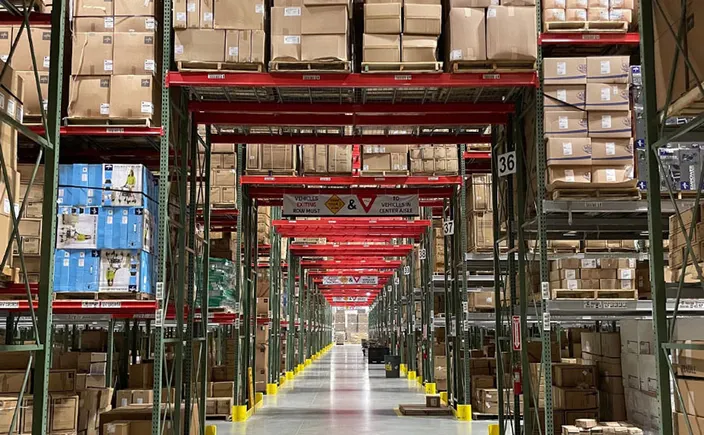
加菲尔德曾与一家服装公司合作,该公司设立了多个备用配送中心来处理过剩库存。加菲尔德指出,这种策略仅适用于核心基本款商品(如每年都能销售的彩色polo衫或短裤),而且成本可能很高。额外的仓储空间本身就需要花钱。
“人们总是考虑营运资本的影响,却忽略了运营层面的影响,”加菲尔德说,“当你的运营达到或超过产能时,效率会大打折扣。”
例如,加菲尔德指出,当配送中心堆满库存时,工人可能需要移动多个托盘才能找到所需的那个。他还提到一家合作过的服装公司,由于主配送中心的拣货位已满,不得不从场外仓储设施进行拣货。
另一种选择是将库存出售给清算商,但加菲尔德表示,他观察到的此类情况并不多。“以我们看到的库存过剩程度,清算带来的利润率削减太大了,”加菲尔德说,“当过剩只涉及产品组合的一小部分时,清算才有意义。”但在许多情况下,受影响的往往是“整个品类组合”。
“当你的运营达到或超过产能时,效率会大打折扣。”
马特·加菲尔德
FTI Consulting董事总经理
持有或清理库存所带来的成本和利润率损失,并非零售商和品牌面临的唯一痛点。尽管供应链堵塞较去年已大为缓解,但企业仍面临因燃料价格上涨、工资上升和仓储费率提高而带来的供应链成本压力。
尽管如此,考恩团队指出,运费和投入成本的下降是假日“阴霾”中的一线“曙光”——但不利的一面是,这些成本的回落很大程度上是因为消费者需求下降、零售商销量减少,从而运输量减少。
所有这些成本和降价措施,解释了为何考恩分析师认为利润率困境将持续到2023年,以及市场对零售业利润率“强劲复苏”的共识预期可能过于乐观,需要向下修正。
第四季度能清理干净?还是“略微”干净?
那么,今年为在假日季前纠偏而采取的“大胆”和“果断”行动,是否有可能奏效?如果以耐克和阿迪达斯为参照,答案恐怕是否定的,但整体情况或许已有所改善。
“我们认为假日季前库存能清理干净吗?我们认为会比第二季度‘略微干净’,”贝克说,“因此,当一切尘埃落定,从库存同比增速来看……库存仍会上升,仍会偏高,但增幅会低于第二季度。”
供应链规划公司ToolsGroup首席执行官因娜·库兹涅佐娃(Inna Kuznetsova)在电邮评论中表示,随着10月假日购物提前启动,“由于规划失误,我们已经看到大量过剩库存正在被大幅打折出售”。
库兹涅佐娃指出,电子产品(尤其是电视机)、家居用品和家装商品、服装和时尚品类是行业中的库存过剩品类,而化妆品等其他品类需求正在上升。
FTI的加菲尔德也指出,部分品类比其他品类更受库存过剩困扰。他提到家居装饰——2021年消费者已提前支出了大量支出——以及鞋类和服装品类正面临困境。
“某些行业就是要遭受重创,而且它们没有机会清理掉那些库存,”加菲尔德说,“更大的挑战是,在应对高库存的同时,如何创造新鲜感、引入季节性商品。”
尽管降价给利润率带来压力,贝克也指出了对零售商有利的抵消效应:折扣可能吸引消费者购买更多商品,从而推动收入增长。
“我们仍然认为销量会不错,因为价格会更有吸引力,而且消费者似乎确实还在花钱消费,”贝克说,“但折扣是一种抵消,因为零售商每单位商品赚到的钱更少了。”
对于处于零售商今年大量取消订单另一端的品牌和制造商来说,销售将受到打击。“我们一直听到的一个一致说法是,零售商不下订单了,”贝克说,“所以这对任何零售商的供应商来说都是坏消息。”
但即使零售商清完了过剩库存,它们还面临另一个问题:在经历了多个季度寻找和购买折扣商品之后,消费者还会回到全价购买吗?
汇丰(HSBC)分析师在关于耐克艰难一年的报告中如此写道:“习惯于全价购买的消费者,很可能很快就会养成坏习惯。”