近岸服装:DXL转向中美洲
编者按:本故事是一个探讨全球贸易转变的系列报道的第二篇。 点击此处阅读上一篇报道.
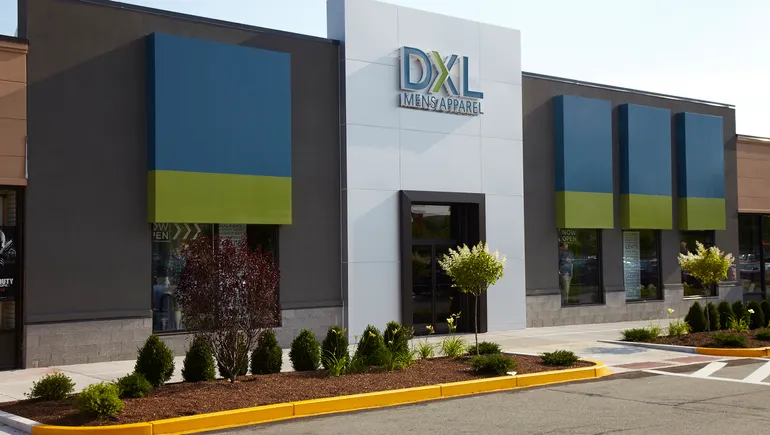
六年前,当Barbara Buhr加入DXL集团的采购部门时,这家男装公司——和无数服装销售商一样——正面临一个中国难题。
当时,DXL超过三分之一的商品从中国采购,仅几家工厂就占据了相当大比例的生产量。
这甚至发生在特朗普政府于2018年对中国服装进口征收新关税之前,也远早于COVID-19造成的供应链困境。Buhr当时关注的是更常见的灾难可能如何扰乱DXL,比如中国工厂发生火灾或地震可能对公司供应造成的影响。
“你进来后从风险的角度审视问题,我们确实需要去风险化并建立备选方案,”如今担任DXL采购高级副总裁的Buhr在接受Supply Chain Dive采访时表示。
到DXL 开始处理采购问题 并在其10-K报告中披露,从2018财年开始,其大部分自有品牌商品来自东南亚,特别是越南、孟加拉国、柬埔寨和印度。
此后,该公司开启了一段多元化之旅,逐步增加从西半球的采购。如今,中国在DXL生产中的占比已降至 个位数,同时,据CEO Harvey Kanter称,公司已将其在亚洲的业务规模较疫情前缩减了约三分之一,力求将生产转移到更靠近本土的地方。
“我们已经战略性地进入了中美洲,”坎特在接受Supply Chain Dive采访时表示,并提到了尼加拉瓜和墨西哥。
此外,布尔指出,DXL目前正在多米尼加共和国和危地马拉测试采购项目,同时也在探索中美洲-多米尼加共和国自由贸易协定涵盖的其他国家。
从中美洲采购对DXL和其他公司来说有几个优势,包括更短的交货周期和更快的上市速度。但也存在挑战——既有政策相关的,也有经济方面的——DXL和其他服装公司在寻求更靠近自身运营和客户群进行采购时遇到了这些问题。
追求敏捷性
总部位于马萨诸塞州的DXL有很多理由希望将更多生产转移到离家更近的地方。然而,该公司也有多个需要不断平衡的优先事项。
“DXL非常强烈地希望加快商品周转速度,获得我们能达到的最高品质产品,并平衡风险、时间线和成本,”坎特表示。
与地理位置相关的时间因素是近岸外包吸引力的重要因素,这一点从DXL在墨西哥的生产中可以看出。
“从亚洲运货到这里需要45天,而且伴随着一定的成本,”坎特说。“从墨西哥运货只需一周。墨西哥成本更高,但我们在追货方面更具灵活性,而且我们有着深厚的关系。”
例如,近年来,DXL已开始更多地从墨西哥采购使用奢华西装面料的商品,更高的产品定价帮助其更充分地利用免税节省,布尔指出。地理上的邻近使得公司能够更贴近所需尺码范围下单,由于交货周期更短,任何特定SKU的缺货或过量订购风险都更低——这对于大码服装销售商来说是一大优势,因为精准合身是其关键的竞争优势。
总体而言,更短的交货周期可以对零售商或服装品牌的整个业务产生积极影响。更快进入市场意味着公司可以在看到需求信号出现时追逐热门产品。他们还可以减少库存并更快地补货。同时, 更精简的库存 有助于更顺畅的店铺和仓库运营,并降低积压和降价的风险。
“从亚洲运货到这里需要45天,而且伴随着一定的成本。从墨西哥运货只需一周。墨西哥成本更高,但我们在追货方面更具灵活性,而且我们有着深厚的关系。”

哈维·坎特
首席执行官,DXL集团
然而,坎特提醒说,其采购需求并没有“灵丹妙药”。该公司有多种方式可以快速采购商品。
“无论是提前或推迟货物运输、增加或减少采购量、持有库存、持有原材料,还是购买坯布——所有这些都旨在保持灵活性,为DXL提供最大的机会,以合适的地点、合适的成本、合适的质量采购合适的产品,来满足我们服务不足的客户的需求,”坎特说。
随着DXL为了追求更大的灵活性而扩大了采购来源的国家和工厂范围,它在较低库存水平下实现了更高的营收。DXL在2022财年结束时销售额为5.458亿美元,库存为9300万美元。与2018年相比,这是一个显著的进步,当时其销售额为4.738亿美元,期末库存为1.068亿美元。
面料生产中的“先有鸡还是先有蛋”问题
当被问及DXL是否希望将更多生产转移到中美洲时,布尔热情地回答说:“当然。”
她并非个例。鉴于其诸多优势,许多人都在关注中美洲地区的服装生产。根据 美国时装业协会的一份报告 ,时尚行业对增加来自CAFTA-DR国家的服装采购“抱有极大的热情”,该报告于今年早些时候发布。
USFIA的会员调查发现,超过80%的受访者在2023年曾从CAFTA-DR国家采购,而几年前这一比例为60%。
三分之一的受访者从该地区的采购量增加了超过10%,这一比例也高于往年,另有40%的受访者表示计划在未来两年内加大从CAFTA-DR地区的采购力度。
但加大从中美洲的采购面临诸多挑战。“这很困难,”Buhr补充道,“需要付出相应的代价。”
她指出,与东南亚国家相比,该地区的劳动力成本更高,同时还存在与CAFTA-DR相关的财务和物流障碍。
要利用贸易协定中的关税豁免——这有助于抵消相对较高的劳动力成本——从这些国家出口的服装必须使用在美国或CAFTA-DR国家制造的布料。
“这些国家生产的布料少之又少。虽然已有投资,但这些投资至少还需要三年时间才能真正达到所需的水平。”
Barbara Buhr
DXL集团采购高级副总裁
原产地规则被称为“纱线先行”标准,规定纺纱及后续工序(如织布或针织)以及服装组装必须在美国或CAFTA-DR地区完成。
DXL和其他服装品牌面临的挑战在于,与亚洲相比,美国和美洲中部生产的布料供应量相对较少。 为了让大家对规模差异有所了解,2022年美国从CAFTA-DR国家进口的布料价值约为2420万美元——而相比之下,亚洲的进口额则达到13亿 美元 仅中国就占了其中一部分,根据国际贸易管理局的数据。
“来自这些国家的面料,少之又少,”布尔说。“虽然已有投资,但这些投资至少还需要三年才能真正达到所需的水平。”
正如行业组织美国服装与鞋类协会负责贸易和海关政策的副总裁贝丝·休斯所解释的那样,高度自动化使面料生产成为资本密集型产业,而裁剪和缝制操作则是劳动密集型。中美洲有劳动力来制作服装,但尚未有足够的资本投资来支持大规模的面料生产。
“投资者要进来并说我们要建一个纱线或面料工厂,他们必须知道需求是存在的,”休斯说。“但如果品牌不知道供应存在,他们也无法下单。所以这是一个先有鸡还是先有蛋的问题。”
一项减缓贸易的贸易协定
DXL绝非唯一面临这些将更多生产近岸外包到中美洲的障碍的企业。
德克萨斯A&M大学的研究人员估计,CAFTA-DR的服装出口实际上 比没有该贸易协定的情况下 减少了超过一半,根据八月发表的一篇论文。
“尽管贸易协定旨在扩大贸易,但其效果往往存在巨大差异,” 研究人员在博客文章中写道。“例如,与美国自由贸易协定中的严格条款实际上导致中美洲国家的服装出口收缩了58%。”
相比之下,研究人员发现,《北美自由贸易协定》使美国、加拿大和墨西哥之间的服装贸易增长了约640%。
“投资者要进来,说我们要建一个纱线或面料工厂,他们必须知道需求是存在的。但品牌方如果不知道供应存在,就无法下单。所以这是一个先有鸡还是先有蛋的问题。”
贝丝·休斯
美国服装与鞋类协会贸易与海关政策副总裁
得克萨斯A&M大学教授、莫斯巴彻贸易、经济与公共政策研究所所长雷蒙德·罗伯逊表示,阻碍CAFTA-DR国家扩大服装生产的因素是该贸易协定中的原产地规则要求,这些规则比其他贸易协定严格得多。罗伯逊是得克萨斯A&M大学这项研究的合著者。
从长远来看,鉴于各种优势,中美洲最终可能会有更多的面料生产。
“这样可以收紧供应链,而不是把面料跨太平洋运过来,”罗伯逊说。“但你必须先让需求增长起来。”而要做到这一点,就需要扩大该地区的服装制造业。
使情况更加复杂的是服装品味的变化,其中包括对面料弹性的更高需求,这需要氨纶或其他特种材料。
与以下相关的原产地规则限制存在例外情况: 特定产品和材料罗伯逊表示,短期内批准更多此类申请可能会有所帮助。“更深层的解决办法显然在于修订原产地规则本身。”
罗伯逊指出,除了与中国的地缘政治紧张关系外,在服装业创造更多中美洲就业机会——该行业历来是经济发展的门户——可以改善区域经济并减少跨境移民。
过去曾有人推动修订CAFTA-DR规则,但纱线先行标准也有坚定的支持者。去年,美国纺织行业组织全国纺织组织理事会警告称, 放宽CAFTA-DR中的原产地规则将产生 “毁灭性影响”
该组织援引了一项 Werner International研究 ,该研究估计,若无此规则,美国将直接失去10.5万个工作岗位,而CAFTA-DR地区若将纺织品采购范围扩大到协定缔约方之外,也将遭受就业损失。
从中美洲采购的其他成本
CAFTA-DR并非服装企业面临的唯一障碍。
该地区的工资往往较高,因为中美洲国家整体上人均GDP高于亚洲一些大型服装制造国,且劳动力规模较小。
罗伯逊表示,与此同时,中美洲国家的劳动条件普遍优于许多亚洲国家,部分原因在于其工会文化更为强大。
虽然这可能导致更高的劳动力成本,但也能提升企业的声誉和可持续发展形象,以及其产品的形象——这些正是 消费者日益关注的因素.
“当我在尼加拉瓜时,我参观了服装工厂,他们一直反复提到的一点是,‘我们有这么多会缝纫的人,但我们没有能修理缝纫机的人。’”
雷蒙德·罗伯逊
德克萨斯A&M大学教授,莫斯巴彻贸易、经济与公共政策研究所所长
中美洲的电力成本也往往高于亚洲,罗伯逊认为这部分归因于国家政策以及对更多基础设施的需求。
培训是另一个问题。“当我在尼加拉瓜时,我参观了服装工厂,他们一直反复提到的一点是,‘我们有这么多会缝纫的人,但我们没有能修理缝纫机的人,’”罗伯逊说。
尽管该国政府有培训机械师和工程师的项目,但与罗伯逊交谈过的人表示,他们的工厂所需的具体技能并不在课程中。“你真的需要私营部门和政府之间更多的沟通与协调。”
兴趣日益增长,供应链竞争加剧
对于DXL来说,一个新的采购合作伙伴——无论他们位于何处——都是一项重大的时间和资源投入。坎特指出,引入一个新供应商大约需要一年时间。
这部分是因为公司的尺码需求,需要专门的设备和技能,以及其环境和人权审核。
坎特表示:“在我们看来,基于质量、成本和人权问题的考量,并没有数百家工厂可供选择。是几十家,而不是成百上千家。”
免税进口的限制加上业界对就近采购日益增长的兴趣,意味着中美洲制造商将面临竞争。
布尔表示:“这并不容易。他们的产能很快就会被填满。”