冷链包装公司适应干冰供应的下滑
冷链包装业务并非总是一帆风顺。
干冰常与温控包装配合使用,但由于其主要成分二氧化碳的供应问题,干冰的需求量远远超过产量。短期内看不到转机,这引发了人们对2026年可能出现供应短缺的担忧。这些动态及其他因素正促使包装制造商加大研发力度,探索替代性的温度保障解决方案。
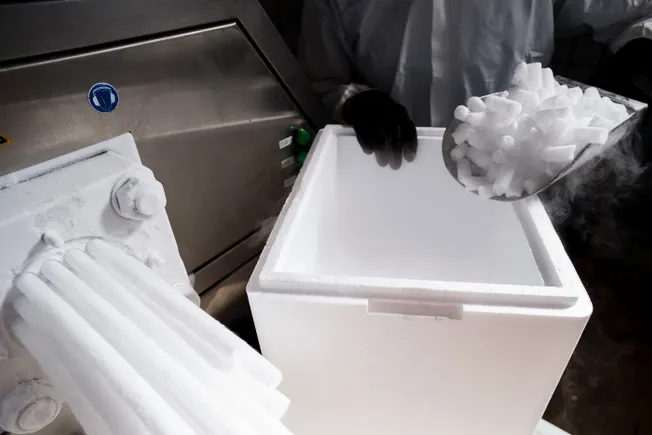
大约一个世纪以来,干冰凭借其超低温特性、较长的使用寿命以及升华(即从固态直接变为气态而不经过液态)的特点,一直是温敏货物运输中的首选产品,升华特性避免了液体泄漏和包装损坏。此外,它还是最经济的选择之一。
"干冰的一大优势在于,以每磅提供的制冷量来看,它的价格非常实惠,"温控包装制造商Peli BioThermal的研发总监Bill Mayer表示。然而,随着干冰日益稀缺,"其他一些替代方案开始显得更具吸引力。"
尽管供应紧张推高了干冰的成本,但它仍被认为比大多数替代品(如凝胶冰袋)更经济实惠。例如,一次性盐基类产品的价格可能高出15至20倍,据 Veritiv的冷链解决方案总监Frank Butch介绍。
消息人士称,供需失衡正在干扰某些依赖冷链包装的行业的供应链,同时也影响到越来越多采用直接面向消费者模式的行业。

"干冰是冷链中一个没人真正在意的问题,直到供应开始短缺。它是那种你习以为常的东西,然后每个人——尽管这听起来有点老套——都会感到一阵寒意,"ThermoSafe产品管理与战略营销总监Vivian Berni表示。"这正是包装创新真正抵消部分风险的机会……我们正在适应。" 这一局面凸显了冷链包装之间的差异,尤其是各公司产品所设计的温度范围。
干冰最常用于冷冻产品或需要维持极低温度的货物运输,而非冷藏运输。消息人士称,包括GLP-1药物在内的制药领域近期推动了冷藏解决方案的增长。 Nordic Cold Chain Solutions首席商务官Keith Baechle表示,该公司99%客户的"最佳选择"是支持华氏36至46度冷藏温度的包装,例如用于易腐食品或药品运输,而非冷冻品。
首席商务官基思·贝赫勒表示,对于99%的北欧冷链解决方案客户而言,“最佳平衡点”是支持华氏36至46度冷藏温度的包装,例如用于易腐食品或药品运输,而非冷冻品。
“我的客户群不像其他客户群那样使用那么多干冰,所以到目前为止,我还没有看到市场有多大变化,”他说,并指出某些客户仍然要求使用兼容干冰的包装。
虽然包装公司正在创新以开发替代品,但就干冰的有效性和成本而言,目前“还没有一种替代品”能与之相提并论,Baechle说。
冷链包装制造商报告称,他们正在进行持续研发,以提供更好、更可持续的温控方案——在某些情况下是为了完全摆脱干冰,无论是出于供应、安全还是监管方面的考虑。
“我们听到越来越多的合作伙伴抱怨,‘干冰是个麻烦;如果我能不用它,我会毫不犹豫地放弃,’”医疗行业冷链解决方案提供商Artyc的联合创始人兼首席执行官Hannah Sieber表示。
这家成立四年的公司主打其电池供电、可重复使用的冷藏箱,帮助客户“告别干冰”。这些解决方案可根据不同温度进行定制,“我们的许多客户会在短途运输中使用我们的产品来代替干冰,”Sieber说。
除了改变包装形式外,一些托运人还在重塑物流,调整产品的运输方式以及运输过程中的接触点数量。
“过去,一些公司可能只从单一地点发货,因此需要更多的干冰,”Veritiv的首席营销与可持续发展官Chris Bradley表示。Veritiv提供适用于各种温度范围的冷链包装。现在,许多公司正布拉德利表示,公司更多客户正转向区域性冷库容量,以缩短运输时长,从而减少干冰需求。

一个棘手的不平衡问题
干冰由二氧化碳制成,而二氧化碳生产行业正经历持续多年的供需失衡。尽管因疫苗运输激增导致的干冰短缺 在新冠疫情期间 早已成为过去,但消息人士称,当前的不均衡动态值得关注。据一位气体行业专家称,短缺可能在2026年显现。
“我们并未处于全面短缺状态。但明年可能会陷入短缺——这取决于生产商的能力,”Intelligas Consulting总裁莫拉·加维表示。
她表示,美国目前的干冰日产量约为4600吨。近十年来,干冰需求每年增长5%,Intelligas预计这一增速将在未来五年持续。然而,过去10年二氧化碳产能每年仅增长0.3%。
此外,“确实有一些工厂没有按设计产能生产干冰,”加维说。她指出,生产二氧化碳的工厂通常每年最多运行350天,而干冰工厂每年大约运行275天。
二氧化碳通常是其他工业生产(如氨和乙醇生产)的副产品。加利福尼亚州是全国领先的二氧化碳供应地之一,但该州正在失去部分产能:两家工厂将在今年年底前关闭,一家将在2026年4月底前关闭,这意味着到明年初每天将损失近850吨的供应量,加维表示。
“所以我们面临的问题是供应增长不够——而且我们还在失去供应,”加维说。
根据Intelligas的数据,到2030年,美国至少需要新增五座日产300吨二氧化碳的工厂,才能支撑预期的需求增长水平。加维表示,尽管一些公司正在努力让工厂投产,但新增产能的速度还不够快。
例如,她解释说,化工公司林德计划扩建其在得克萨斯州的一座环氧乙烷工厂,这将使二氧化碳产能翻倍——但这要到 2027年才能实现。一些较小的工厂也在陆续投产,“但还需要一段时间才能赶上,”加维说。
食品相关行业是美国干冰需求的最大来源
加维解释说,生产一磅干冰大约需要1.5磅二氧化碳。但根据生产商的系统配置以及是否配备回收循环系统,这一比例可能升至每生产一磅干冰需要2.5磅二氧化碳。
干冰应用约占美国二氧化碳需求的20%,Intelligas预计到2030年这一比例将增至23%。 食品应用——如肉类加工——构成了需求的主体,而食品运输在过去八年中一直是增长驱动力。
但加维表示,目前增长最快的需求领域是工业喷砂清理。她说,干冰喷射清理——通过压缩空气将干冰颗粒喷射到表面上——在过去五年中每年增长5%至10%,成为工业环境中更环保的深度清洁选择。然而,该终端应用与冷链包装供应链并不互补。

通过创新实现适应
许多冷链包装制造商正在创新,以缓解干冰供应和成本方面的担忧,同时也在寻求 更安全、更可持续的替代方案。
干冰被视为一种 危险物质 ,运输受到限制。该物质在升华过程中释放二氧化碳,可能导致压力积聚并存在破裂风险,因此美国运输部制定了相关规程,包括限制飞机上允许携带的干冰数量。
“通过设计包装来减少每个独立包裹所需的干冰量,实际上可以让飞机搭载更多包裹以满足限额要求,”Peli BioThermal的Mayer表示,并补充说这最终会减少运输排放。“如果我们改用相变材料,就可以完全消除干冰的使用。”
ThermoSafe已调整其研发工作,以减少客户对干冰的依赖,Berni表示。这包括指导客户转向替代方案,同时也“设计高性能保温系统,让每一磅干冰都能发挥更大效用,并重新设计容器几何结构,以确保降低融化速率。”
她表示,客户越来越多地多样化其冷链包装组合,包括纳入相变材料—— 即在液态、固态或气态之间转换状态时提供热传递的材料——例如凝胶包.
Veritiv通过持续的材料测试发现,盐水在维持低温方面效果良好,Butch表示。然而,它仍然不如干冰有效,目前还没有任何替代材料能做到与干冰完全等同,他说,并指出“该行业98%至99%的冷冻解决方案仍将使用干冰。”
在安全方面,人体皮肤接触干冰可能导致冷灼伤,类似于冻伤,因此操作人员应穿戴适当的个人防护装备。这使得干冰不太适合作为运往敏感场所(例如可能有儿童在场的地方)的货物的冷却剂,Artyc的Sieber表示。

Artyc 她表示,正在为医疗保健和生命科学领域“构建按需冷链”,采用电池供电的耐用设备,通过小型压缩机直接冷却货物空间内的空气。她说,较大的设备可替代干冰、发泡聚苯乙烯和相变材料的需求,同时解决中程和最后一公里运输中的挑战。这些冷却器内置物联网功能,可实时追踪温度等条件,并实现链上监管的可视化。
“我们的目标是构建更强的韧性、可靠性和可持续性,”Sieber 表示。“通过减少对干冰的依赖,我们为转运过程带来安心与便捷。”
消息人士一致认为,可持续性现已成为冷链包装研发中的首要考量因素,也是开发干冰替代品的关键原因。他们表示,这一需求既来自企业的自愿目标,也来自美国及国外的法规要求。
“过去一年,关于可持续性的讨论呈指数级增长。我甚至可以说,在过去五年里,客户方面越来越自然地提及这一话题,”Berni 表示。
Veritiv的Butch表示,生产干冰并非环保过程,因为该产品往往是用从工业设施捕获的二氧化碳制造的。此外,冷链包装本身的可持续性也存在争议。
发泡聚苯乙烯因其保温性能和低成本而成为常用的冷链包装材料。但由于其备受争议的环保形象,许多公司正努力减少EPS的使用。ThermoSafe提供一种其宣称可在家庭环境中生物降解的EPS。该公司还提供带有真空绝热板的箱体,以减少EPS用量并提供更轻便的选择。

Veritiv同样尽可能依赖VIP。上周,该公司推出了一款名为TempSafe PalletShield的新型托盘运输箱,用于大宗冷链运输。Bradley表示,其保温材料不再使用EPS,而是采用一种可在路边回收的纤维素材料。
“在我们的研发实验室中,我们长期测试了25种不同材料的R值和导热系数,”他说。“我们现在可以获得一种具有成本竞争力、完全可持续且可路边回收的解决方案。”
今年秋天,Peli BioThermal 推出了新的干冰运输产品, Vēro One,据称可路边回收,设计旨在 满足对可持续冷链解决方案日益增长的需求。它包含一个瓦楞纸箱及内部其他纤维元件。Peli表示,这是一款一次性产品,适用于无法使用可重复使用包装的场景。
然而,Peli BioThermal的新产品开发经理Kai Goellner表示,该公司的可重复使用包装不仅可持续,而且“当你能回收运输箱、翻新、清洁并用于下一次运输时,成本效益也很高。这种可重复使用技术一直是我们产品的基石。”
ThermoSafe和Artyc也都推崇其可重复使用保温容器的可持续性优势。Artyc的Sieber表示,在这一领域,客户“非常关注减少包装废弃物”。

与此同时,Nordic Cold Chain Solutions今年推出了专为运输GLP-1药物设计的Nordic Express Pack。
该产品结构紧凑,可实现单次运输更多产品并降低排放, Baechle 他说。此外,该公司的可生物降解凝胶包可以添加到家庭堆肥堆中,或者其内容物可以倒入排水管,他表示。该公司还提供设计为与传统塑料包装版本性能相同的凝胶包,但改用纸质封装以增强可持续性。
“这是一个基于解决方案的业务,”Nordic的Baechle表示。“我们了解客户的需求是什么,药品或其产品需要什么样的温度范围,运输方式是什么,然后我们调整解决方案以满足期望。”

前景堪忧
消息人士称,对可持续冷链包装的需求预计只会增长,因此企业将继续投资于这些产品的研发。
然而,成本仍然是让客户从干冰转向更可持续替代品的障碍。 不过,消息人士预测,如果干冰需求和二氧化碳产量保持当前趋势,即使是更昂贵的可持续产品也将很快变得更受客户青睐。
“如果你假设每公斤干冰要花两三美元,那么仅冷却机制就占了不少成本——而且是一次性的,”西贝尔说。“如果使用我们较大的设备,每周至少进行三次冷冻运输,我们就能在一个季度内实现收支平衡,”即平均两到三个月内。
消息人士还指出,一些客户不愿放弃有可靠历史的产品。这在研发和产品成本较高的行业尤为明显,例如基因细胞治疗和临床试验领域。
“制药行业规避风险,因此让他们从经过验证的可靠形式转向不同的保温产品或不同类型的凝胶包——可能更可持续——这很重要,每个人都在考虑这个问题,但颇具挑战性,”诺迪克的贝赫勒表示。
包装公司表示,考虑到二氧化碳和干冰供应紧张短期内不会缓解,他们已准备好必要时加大创新冷链解决方案的生产。
“我们将在相当一段时间内面临二氧化碳供应紧张——我认为明年情况不会太好,”英特利加斯的加维说。