2026年物流业五大趋势前瞻:运力充裕下的不确定性挑战
2026年,货运市场运力充足,合同运价对货主有利,但关税、附加费及服务风险仍构成挑战。本文基于多位行业专家访谈,梳理包裹、海运、空运、铁路及卡车运输五大领域的关键趋势,为物流管理者提供应对策略。
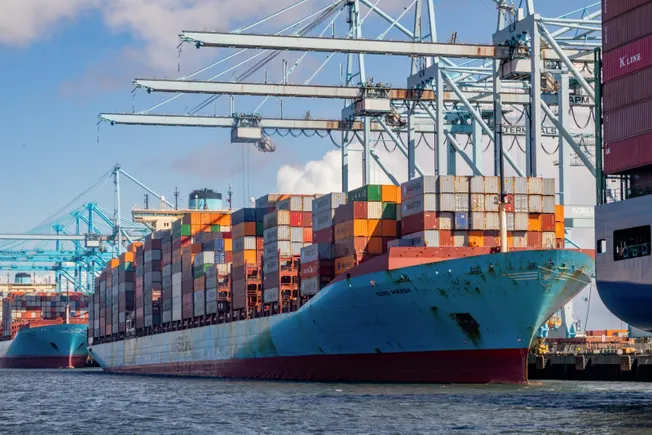
2026年,货运市场条件虽更趋有利,但物流管理者仍难言一帆风顺。运输运力充裕,包裹、海运、空运、铁路及卡车运输的合同运价均处于对货主有利的水平。然而,关税、附加费及服务风险带来的不确定性,可能为各类货运模式带来阻碍。
这对物流管理者意味着什么?Supply Chain Dive 采访了多位行业专家,以获取2026年市场展望,并了解货主如何为各种可能情况做好准备。以下为各货运模式值得关注的趋势。
1. 末端配送成本预计进一步攀升
2026年,随着 FedEx 和 UPS 实施新一轮费率及附加费上调,货主预计将感受到末端配送成本上升的压力。TD Cowen/AFS 货运指数预测,2026年第一季度地面包裹单件费率将在2025年第四季度创纪录水平基础上继续攀升。该季度价格预计较指数2018年1月基准高出38.9%,同比上涨5.4%。
这一上升趋势令货主承压。LJM Group 合伙人兼首席供应链官 Kenneth Moyer 指出,十年前运输通常不在企业前五大支出之列,而如今,运输成本常跻身前三,尤其对电商企业而言。
“当前定价环境对货主而言仍非常、非常有利。”
—— Kenneth Moyer,LJM Group 合伙人兼首席供应链官
Loop 包裹合同情报主管 Paul Yaussy 表示,承运商定价调整频率加快,意味着其年度“综合费率上调”并不能完全反映货主全年运输费用的变化。因此,企业应做好准备,应对年内成本压力逐步加大。
然而,专家指出,由于配送商争夺货量,货主在承运商谈判中仍有机会获得更优惠费率。Moyer 称:“当前定价环境对货主仍非常有利。虽然获得让步比过去几年需要更多时间和努力,但机会仍然存在。”

2. 海运运力将增加
Drewry Supply Chain Advisors 高级经理 Hind Chitty 表示,2026年海运货主在合同运价谈判中将处于有利地位,谈判通常于3月至5月进行,尤其在跨太平洋东行航线。Chitty 进一步指出,航运业多年的运力过剩将在2026年延续。
尽管如此,运力仍在进入市场。Geodis 美国及加拿大货运代理董事总经理 Guillaume Bournisien 预计,2026年运力将增长3.7%,虽低于2025年的7%,但仍将为市场注入额外150万标准箱。2027年运力增长预计将达8%。
Chitty 称,除非市场出现重大变动,否则海运仍将面临运力过剩,从而缓解运价压力。她强调重返苏伊士运河的重要性——重新开放该水道不仅能缩短运输时间,还能使过剩运力部署到该航线。
Bournisien 指出,目前与海运货主合作的港口和卡车公司已满负荷运转,叠加集装箱运力高企,2026年海运市场一旦出现任何中断,将迅速形成“非常混乱的局面”。
Chitty 建议,海运货主应密切监控运营指标以避免延误和额外成本。尽管运价可能因行业惯例(如承运商通过空班航行管理运力)而小幅波动,但运价并非货主主要担忧,重点应放在船期可靠性上。
3. 空运货流将因网络复杂性上升而转移
Cargo Facts Consulting 总监 Guillermo Ochovo 告诉 Supply Chain Dive,2026年空运货主将不得不应对运营波动,因贸易政策、地缘政治、出口管制及其他风险变化使网络日益复杂。由于区域中断现可产生全球影响,空运需求将被重新导向,多枢纽网络将取代线性网络。
尽管如此,行业专家表示,经过多年剧烈波动,空运市场已走出复苏期并基本稳定。Drewry Supply Chain Advisors 空运分析师 Tom Crabtree 预测,2026年空运货量增长预计为低个位数。
“货主现在追求灵活性和透明度,这些期望短期内不会消失。”
—— Guillermo Ochovo,Cargo Facts Consulting 总监
Bournisien 提醒,货主必须保持主动,更策略性地规划空运货物,以避免过高运输成本。能够有效预判延误并实时通知客户的货主将占得先机。他说:“现在大家都清楚,你无法避免中断——它总会到来。关键在于当中断成为常态时,仍能持续交付,而这正是当今的现实。”
Ochovo 表示,有效运用高级分析和人工智能工具优化机队、调整网络以响应需求变化的空运货主,将最能保护利润率并管理风险。他说:“货主现在追求灵活性和透明度,这些期望不会很快消失。”

4. 铁路货运趋于正常化,UP-NS 合并悬而未决
美国铁路协会首席经济学家兼政策与经济高级副总裁 Rand Ghayad 表示,总体而言,2026年铁路货运预计将面临更正常化的环境。目前,工业生产、库存管理和能源市场正塑造铁路货量。Ghayad 称:“随着库存减少,货主更重视可靠、经济的运输,这直接影响铁路运输模式。”
Ghayad 建议,今年铁路货主应聚焦规划和网络协调,将铁路纳入长期物流和库存计划,将比依赖短期调整的货主更具优势。
与此同时,2026年各方将关注联合太平洋-诺福克南方潜在合并的监管进程——该交易若达成,将创建美国首个横贯大陆铁路,连接超过5万英里线路。交易消息引发立法者、铁路竞争对手及其他行业利益相关者的担忧,他们警告合并可能推高运价、影响服务,并削弱竞争。
尽管地面运输委员会因信息不全暂时拒绝了 UP-NS 的合并申请,美国化学理事会问题沟通总监 Scott Jensen 告诉 Supply Chain Dive,最近的否决可视为委员会有意彻底评估合并的早期信号。该合并若获批准,原预计于2027年完成。
Jensen 指出,过往合并对铁路网络及其客户产生了负面影响,多名 ACC 成员仍受2023年加拿大太平洋-堪萨斯城南方合并获批后遗留问题的困扰。持续的服务问题使货物运输更困难、成本更高。

5. 卡车运输取决于承运商生存能力与可靠运力
DAT iQ 首席分析师 Dean Croke 告诉 Supply Chain Dive,2026年货主将不再追逐最低卡车运价,而是优先考虑可靠运力。因此,随着利润率收窄和通胀上升,承运商生存能力日益令人担忧。市场最终将面临承运商能否以承诺运价提供所需运力的问题。Croke 称,货主购买的不是折扣,而是风险。
过去两个月,已有数家承运商申请破产,包括Texas International Enterprises、STG Logistics 以及伊利诺伊州家族企业Bulmaks。Croke 补充,若疲弱的卡车市场在未来六个月内无改善,货运经纪商和汽车承运商的并购活动很可能加速。他说:“我认为当前市场的生存能力将大幅下降。”
“我认为当前市场的生存能力将大幅下降。”
—— Dean Croke,DAT iQ 首席分析师
Croke 表示,2026年承运商关系将至关重要,货主与承运商应就成本上升时重新审视费率结构进行开放讨论。询问承运商是否具备扩展运力或增加卡车以满足需求的灵活性,将是货主需要提出的关键问题。
同时,财务压力及政府对非居民商业驾驶执照发放的审查正迫使部分承运商退出市场,可用运力也在变化。卡车市场还在等待最高法院就特朗普广泛使用关税权力作出裁决,以及今年夏季即将进行的美墨加协定审查。
FTR Transportation Intelligence 卡车运输副总裁 Avery Vise 表示,后者使制造商和工业货主保持观望。他补充说,企业将推迟重大投资,等待 USMCA 谈判结果。Vise 称:“因此,我们确实看到又一年这种令人不安的不确定性,抑制投资和货运增长,这更多体现在工业侧,而非消费侧。”